Domain freies-versicherungsbüro.de kaufen?
Wir ziehen mit dem Projekt
freies-versicherungsbüro.de um.
Sind Sie am Kauf der Domain
freies-versicherungsbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freies-versicherungsbüro.de kaufen?
Was ist der Unterschied zwischen den Bits CR VPZ und CR VPH?
Die Abkürzung CR steht für Carriage Return, VPZ für Vertical Positioning Zone und VPH für Vertical Positioning Horizontal. Der Unterschied zwischen CR VPZ und CR VPH liegt in der Art und Weise, wie sie den Druckkopf eines Druckers steuern. CR VPZ gibt an, dass der Druckkopf an den Anfang der nächsten Zeile zurückkehren soll, während CR VPH angibt, dass der Druckkopf an den Anfang der nächsten Seite zurückkehren soll. **
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **


Ähnliche Suchbegriffe für Vph
Top-Angebote
Produkte zum Begriff Vph:
-
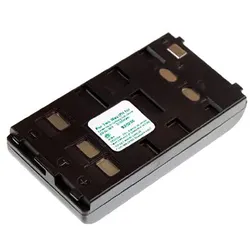
Akku für SAMSUNG VPH 65, Typ JVC BN-V11U, Sony NP-33, NP-55, NP-77, 23mm, 2000 mAhWenn die Leistung des alten Akkus Ihrer Geräte nachlässt, bietet dieser Ersatzakku eine zuverlässige Lösung. Mit 6.0 V und 2100 mAh versorgt er Ihre kompatiblen Geräte wieder zuverlässig mit Energie und ermöglicht eine schnelle Wiederinbetriebnahme. So können Sie Ihr Gerät wieder flexibel und zuverlässig nutzen. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme.Ohne Memory-Effekt – volle Leistung jederzeit verfügbar. Technische Daten Zusammensetzung (Chemie)NiMHSpannung6.0 VKapazität2100 mAhAbmessungen (L × B × H)89 mm × 47 mm × 23 mmGewicht180 g Kompatibilität: Sony - BT-BH85U, -BN-V11U, -BN-V12, -BN-V12U, -BN-V14U, -BN-V15, -BN-V18U, -BN-V20, -BN-V20U, -BN-V20US, -BN-V22, -BN-V22U, -BN-V24U, -BN-V25, -BN-V25U, -BN-V65, -HHR-V20A/1B, -HHR-V214A/K, -NP-33, -NP-55, -NP-66, -NP-67, -NP-68, -NP-77, -NP-98, -NP-C65, -PV-BP15 bis PV-BP19, -V208, -V217, -VR-BH70/80, -VR-BT75/80, -VW-VBH1E, -VW-VBR1E, -VW-VBS1, -VW-VBS2, TRAVELVIDEO Der Artikel ist kein Original.29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **

Wie werden Prämien für Versicherungen berechnet und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren berechnet, darunter das Risiko des Versicherten, die Deckungssumme, die Vertragslaufzeit und die Art der Versicherung. Auch persönliche Daten wie Alter, Geschlecht, Gesundheitszustand und Beruf können eine Rolle spielen. Zudem berücksichtigen Versicherungsunternehmen auch externe Faktoren wie die allgemeine wirtschaftliche Lage und Schadensstatistiken. **
Wie werden Prämien für Versicherungen kalkuliert und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme kalkuliert. Zudem fließen statistische Daten, Risikoeinschätzungen und Erfahrungswerte der Versicherungsgesellschaften in die Berechnung mit ein. Je höher das Risiko für die Versicherung, desto höher fällt in der Regel die Prämie aus. **
Top-Angebote
Produkte zum Begriff Vph:
-
Xenith Pro Varsity All Purpose VPH - schwarz Gr. LXenith All-Purpose Shoulder Pads – Für Spieler, die keine Kompromisse eingehen Wenn du auf dem Feld alles gibst, brauchst du Ausrüstung, die mitzieht. Die Xenith All-Purpose Shoulder Pads sind genau dafür gemacht: Sie vereinen kompromisslosen Schutz mit maximaler Bewegungsfreiheit – egal, ob du an der Line of Scrimmage kämpfst oder in der Secondary alles abräumst. Warum dieses Pad? Ganz einfach: Weil es alles kann. Rundumschutz ohne Einschränkungen: Das innovative Energiemanagementsystem absorbiert harte Hits, während du dich frei bewegst – für Plays ohne Angst. Individuell anpassbar: Verstellbare Kanalkissen und austauschbare Polsterung sorgen für perfekten Sitz und Komfort, genau wie du ihn brauchst. Leicht, flexibel, stark: Kompressionsgeformte und komfortausgekleidete Bögen bieten dir maximale Flexibilität bei voller Stabilität – ideal für Allrounder auf dem Feld. Stil trifft Funktion: Schwarze Hardware verleiht dem Pad einen cleanen Look – robust, edel und einsatzbereit für jede Competition. Setz auf das Pad, das dich nicht im Stich lässt. Ob Training oder Game Day – mit dem Xenith All-Purpose Pad bist du bereit. Kein Rutschen, kein Drücken, kein Limit. Nur du, dein Spiel und das gute Gefühl, geschützt zu sein. Denn wer 100 % gibt, verdient 100 % Rückhalt. Größentabelle: Xenith Pro Varsity All Purpose VPH Größe Schulterbreite (in Zoll) Schulterbreite (in cm) S 16" - 17" 40 - 43 cm M 17" - 18" 43 - 46 cm L 18" - 19" 46 - 48 cm XL 19" - 20" 48 - 51 cm 2XL 20" - 21" 51 - 53 cm Lieferumfang: 1 Stück324,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akku für SAMSUNG VPH 65, Typ JVC BN-V11U, Sony NP-33, NP-55, NP-77, 23mm, 2000 mAhWenn die Leistung des alten Akkus Ihrer Geräte nachlässt, bietet dieser Ersatzakku eine zuverlässige Lösung. Mit 6.0 V und 2100 mAh versorgt er Ihre kompatiblen Geräte wieder zuverlässig mit Energie und ermöglicht eine schnelle Wiederinbetriebnahme. So können Sie Ihr Gerät wieder flexibel und zuverlässig nutzen. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme.Ohne Memory-Effekt – volle Leistung jederzeit verfügbar. Technische Daten Zusammensetzung (Chemie)NiMHSpannung6.0 VKapazität2100 mAhAbmessungen (L × B × H)89 mm × 47 mm × 23 mmGewicht180 g Kompatibilität: Sony - BT-BH85U, -BN-V11U, -BN-V12, -BN-V12U, -BN-V14U, -BN-V15, -BN-V18U, -BN-V20, -BN-V20U, -BN-V20US, -BN-V22, -BN-V22U, -BN-V24U, -BN-V25, -BN-V25U, -BN-V65, -HHR-V20A/1B, -HHR-V214A/K, -NP-33, -NP-55, -NP-66, -NP-67, -NP-68, -NP-77, -NP-98, -NP-C65, -PV-BP15 bis PV-BP19, -V208, -V217, -VR-BH70/80, -VR-BT75/80, -VW-VBH1E, -VW-VBR1E, -VW-VBS1, -VW-VBS2, TRAVELVIDEO Der Artikel ist kein Original.29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen den Bits CR VPZ und CR VPH?
Die Abkürzung CR steht für Carriage Return, VPZ für Vertical Positioning Zone und VPH für Vertical Positioning Horizontal. Der Unterschied zwischen CR VPZ und CR VPH liegt in der Art und Weise, wie sie den Druckkopf eines Druckers steuern. CR VPZ gibt an, dass der Druckkopf an den Anfang der nächsten Zeile zurückkehren soll, während CR VPH angibt, dass der Druckkopf an den Anfang der nächsten Seite zurückkehren soll. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
Ähnliche Suchbegriffe für Vph
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akku für SAMSUNG VPH 66, Typ JVC BN-V11U, Sony NP-33, NP-55, NP-77, 23mm, 2000 mAhWenn die Leistung des alten Akkus Ihrer Geräte nachlässt, bietet dieser Ersatzakku eine zuverlässige Lösung. Mit 6.0 V und 2100 mAh versorgt er Ihre kompatiblen Geräte wieder zuverlässig mit Energie und ermöglicht eine schnelle Wiederinbetriebnahme. So können Sie Ihr Gerät wieder flexibel und zuverlässig nutzen. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme.Ohne Memory-Effekt – volle Leistung jederzeit verfügbar. Technische Daten Zusammensetzung (Chemie)NiMHSpannung6.0 VKapazität2100 mAhAbmessungen (L × B × H)89 mm × 47 mm × 23 mmGewicht180 g Kompatibilität: Sony - BT-BH85U, -BN-V11U, -BN-V12, -BN-V12U, -BN-V14U, -BN-V15, -BN-V18U, -BN-V20, -BN-V20U, -BN-V20US, -BN-V22, -BN-V22U, -BN-V24U, -BN-V25, -BN-V25U, -BN-V65, -HHR-V20A/1B, -HHR-V214A/K, -NP-33, -NP-55, -NP-66, -NP-67, -NP-68, -NP-77, -NP-98, -NP-C65, -PV-BP15 bis PV-BP19, -V208, -V217, -VR-BH70/80, -VR-BT75/80, -VW-VBH1E, -VW-VBR1E, -VW-VBS1, -VW-VBS2, TRAVELVIDEO Der Artikel ist kein Original.29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wie werden Prämien für Versicherungen berechnet und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren berechnet, darunter das Risiko des Versicherten, die Deckungssumme, die Vertragslaufzeit und die Art der Versicherung. Auch persönliche Daten wie Alter, Geschlecht, Gesundheitszustand und Beruf können eine Rolle spielen. Zudem berücksichtigen Versicherungsunternehmen auch externe Faktoren wie die allgemeine wirtschaftliche Lage und Schadensstatistiken. **
-
Wie werden Prämien für Versicherungen kalkuliert und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme kalkuliert. Zudem fließen statistische Daten, Risikoeinschätzungen und Erfahrungswerte der Versicherungsgesellschaften in die Berechnung mit ein. Je höher das Risiko für die Versicherung, desto höher fällt in der Regel die Prämie aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.