Domain freies-versicherungsbüro.de kaufen?
Wir ziehen mit dem Projekt
freies-versicherungsbüro.de um.
Sind Sie am Kauf der Domain
freies-versicherungsbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freies-versicherungsbüro.de kaufen?
Wie kann ich den TP-Link AC1300 in VirtualBox Version 6.1 einbinden?
Um den TP-Link AC1300 in VirtualBox Version 6.1 einzubinden, musst du sicherstellen, dass der USB-Controller in den Einstellungen der virtuellen Maschine aktiviert ist. Verbinde dann den TP-Link AC1300 mit deinem Computer und wähle ihn in den USB-Geräten der virtuellen Maschine aus. Starte die virtuelle Maschine neu, damit die Änderungen wirksam werden. **
Wie kann ich den TP-Link AC1300 Archer T4U V3 unter Linux betreiben?
Um den TP-Link AC1300 Archer T4U V3 unter Linux zu betreiben, müssen Sie den Treiber "rtl88x2bu" installieren. Dieser Treiber ist nicht standardmäßig in den Linux-Kernel integriert, kann aber über GitHub heruntergeladen werden. Nach der Installation des Treibers können Sie den WLAN-Adapter mit den üblichen Linux-Netzwerkeinstellungen konfigurieren und verwenden. **
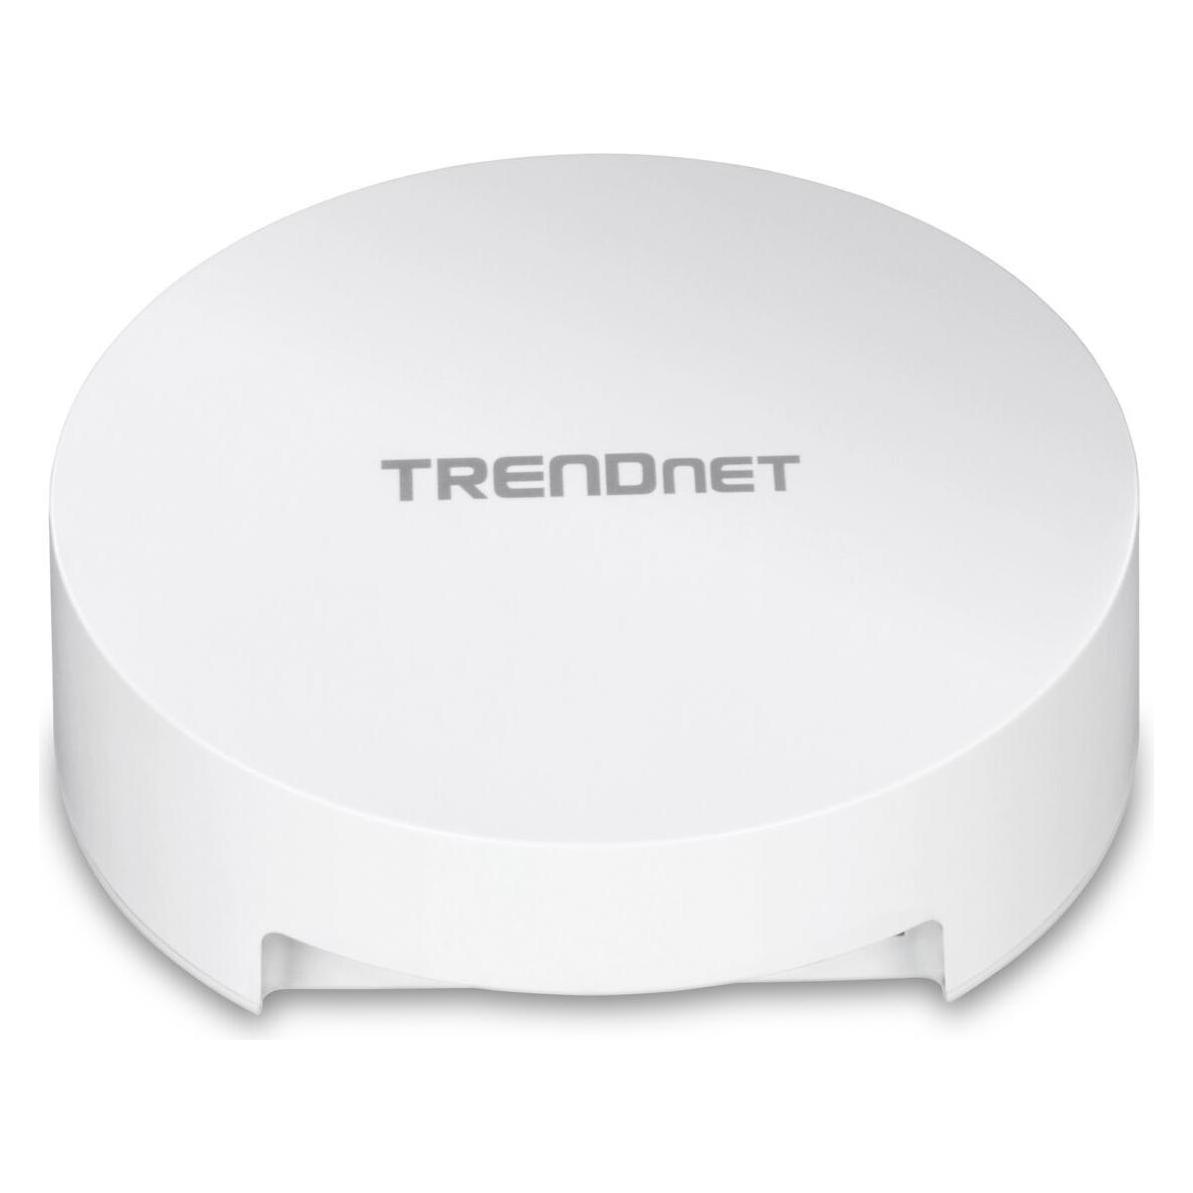
Ähnliche Suchbegriffe für TRENDNET-TEW-823DAP-AC1300
Top-Angebote
Produkte zum Begriff TRENDNET-TEW-823DAP-AC1300:
-
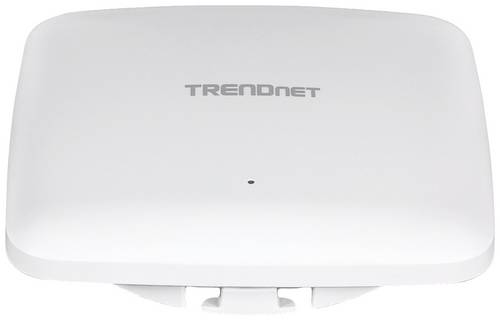
TRENDnet AC1300 DUAL BAND POE INDOOR Power over Ethernet Innenbereich (TEW-823DAP)Typ: Access Point, Kabellos-Technologie: Kabellos, Netzwerkstandards: Power over Ethernet, Diverse Produktfeatures (Wasserdicht, Lautstärkeregler, ...): Innenbereich, Portzahl: Sonstige Portzahl48,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trendnet TEW-823DAP WLAN Access Point 1267 Mbit/s Weiß Power over Ethernet (PoE)Auf einen Blick 2,4 GHzja 5 GHzja Maximale Datenübertragungsrate1267 Mbit/s Unterstützte SicherheitsalgorithmenWPA2, WPA2-Personal, WPA3-PSK, WPA3-Personal Anzahl Ethernet-LAN-Anschlüsse (RJ-45)1 Power over Ethernet (PoE)ja PlatzierungZimmerdecke, Wand AntennentypIntern LieferumfangMenge pro Packung: 1 Stück(e)Mitgelieferte Kabel: LAN (RJ-45)Schnellstartübersicht Alle technischen Daten anzeigen (35 Angaben) Merkmale2,4 GHzJa5 GHzJaMaximale Datenübertragungsrate1267 Mbit/sMaximale Datenübertragungsrate (2,4 GHz)400 Mbit/sMaximale Datenübertragungsrate (5 GHz)867 Mbit/sNetzstandardIEEE 802.11a, IEEE 802.11ac, IEEE 802.11b, IEEE 802.11g, IEEE 802.11k, IEEE 802.11n, IEEE 802.11r, IEEE 802.11v, IEEE 802.1Q, IEEE 802.3, IEEE 802.3ab, IEEE 802.3af, IEEE 802.3u, IEEE 802.3xMIMOJaMIMO-TypMulti User MIMOBandsteuerungJaEmpfängersensitivität802.11a: -73 dBm (typical) @ 54Mbps 802.11b: -87 dBm (typical) @ 11Mbps 802.11g: -73 dBm (typical) @ 54Mbps 802.11n (2.4 GHz): -68 dBm (typical) @ 400Mbps 8...46,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
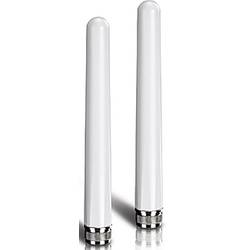
TRENDnet TEW-AO57 AntennenZwei Dual-Band omnidirektionale Antennen für Außengebrauch - 2,4 GHz: 5 dBi - 5 GHz: 7 dBi Trendnet TEW-AO57. Antenne Zunahmeniveau (max): 7 dBi, Netzstandard: IEEE 802.11a, IEEE 802.11ac, IEEE 802.11b, IEEE 802.11g, IEEE 802.11n, Frequenzband: 2.4 - 2.5 / 5.1 - 5.875. Breite: 2,2 cm, Höhe: 17,8 cm, Gewicht: 58 g35,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **

Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Wie werden Prämien für Versicherungen berechnet und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren berechnet, darunter das Risiko des Versicherten, die Deckungssumme, die Vertragslaufzeit und die Art der Versicherung. Auch persönliche Daten wie Alter, Geschlecht, Gesundheitszustand und Beruf können eine Rolle spielen. Zudem berücksichtigen Versicherungsunternehmen auch externe Faktoren wie die allgemeine wirtschaftliche Lage und Schadensstatistiken. **
Top-Angebote
Produkte zum Begriff TRENDNET-TEW-823DAP-AC1300:
-
TRENDnet AC1300 DUAL BAND POE INDOOR Power over Ethernet Innenbereich (TEW-823DAP)Typ: Access Point, Kabellos-Technologie: Kabellos, Netzwerkstandards: Power over Ethernet, Diverse Produktfeatures (Wasserdicht, Lautstärkeregler, ...): Innenbereich, Portzahl: Sonstige Portzahl48,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trendnet TEW-823DAP WLAN Access Point 1267 Mbit/s Weiß Power over Ethernet (PoE)Auf einen Blick 2,4 GHzja 5 GHzja Maximale Datenübertragungsrate1267 Mbit/s Unterstützte SicherheitsalgorithmenWPA2, WPA2-Personal, WPA3-PSK, WPA3-Personal Anzahl Ethernet-LAN-Anschlüsse (RJ-45)1 Power over Ethernet (PoE)ja PlatzierungZimmerdecke, Wand AntennentypIntern LieferumfangMenge pro Packung: 1 Stück(e)Mitgelieferte Kabel: LAN (RJ-45)Schnellstartübersicht Alle technischen Daten anzeigen (35 Angaben) Merkmale2,4 GHzJa5 GHzJaMaximale Datenübertragungsrate1267 Mbit/sMaximale Datenübertragungsrate (2,4 GHz)400 Mbit/sMaximale Datenübertragungsrate (5 GHz)867 Mbit/sNetzstandardIEEE 802.11a, IEEE 802.11ac, IEEE 802.11b, IEEE 802.11g, IEEE 802.11k, IEEE 802.11n, IEEE 802.11r, IEEE 802.11v, IEEE 802.1Q, IEEE 802.3, IEEE 802.3ab, IEEE 802.3af, IEEE 802.3u, IEEE 802.3xMIMOJaMIMO-TypMulti User MIMOBandsteuerungJaEmpfängersensitivität802.11a: -73 dBm (typical) @ 54Mbps 802.11b: -87 dBm (typical) @ 11Mbps 802.11g: -73 dBm (typical) @ 54Mbps 802.11n (2.4 GHz): -68 dBm (typical) @ 400Mbps 8...46,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich den TP-Link AC1300 in VirtualBox Version 6.1 einbinden?
Um den TP-Link AC1300 in VirtualBox Version 6.1 einzubinden, musst du sicherstellen, dass der USB-Controller in den Einstellungen der virtuellen Maschine aktiviert ist. Verbinde dann den TP-Link AC1300 mit deinem Computer und wähle ihn in den USB-Geräten der virtuellen Maschine aus. Starte die virtuelle Maschine neu, damit die Änderungen wirksam werden. **
-
Wie kann ich den TP-Link AC1300 Archer T4U V3 unter Linux betreiben?
Um den TP-Link AC1300 Archer T4U V3 unter Linux zu betreiben, müssen Sie den Treiber "rtl88x2bu" installieren. Dieser Treiber ist nicht standardmäßig in den Linux-Kernel integriert, kann aber über GitHub heruntergeladen werden. Nach der Installation des Treibers können Sie den WLAN-Adapter mit den üblichen Linux-Netzwerkeinstellungen konfigurieren und verwenden. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
Ähnliche Suchbegriffe für TRENDNET-TEW-823DAP-AC1300
-
TRENDnet TEW-AO57 AntennenZwei Dual-Band omnidirektionale Antennen für Außengebrauch - 2,4 GHz: 5 dBi - 5 GHz: 7 dBi Trendnet TEW-AO57. Antenne Zunahmeniveau (max): 7 dBi, Netzstandard: IEEE 802.11a, IEEE 802.11ac, IEEE 802.11b, IEEE 802.11g, IEEE 802.11n, Frequenzband: 2.4 - 2.5 / 5.1 - 5.875. Breite: 2,2 cm, Höhe: 17,8 cm, Gewicht: 58 g35,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wie werden Prämien für Versicherungen berechnet und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren berechnet, darunter das Risiko des Versicherten, die Deckungssumme, die Vertragslaufzeit und die Art der Versicherung. Auch persönliche Daten wie Alter, Geschlecht, Gesundheitszustand und Beruf können eine Rolle spielen. Zudem berücksichtigen Versicherungsunternehmen auch externe Faktoren wie die allgemeine wirtschaftliche Lage und Schadensstatistiken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.