Domain freies-versicherungsbüro.de kaufen?
Wir ziehen mit dem Projekt
freies-versicherungsbüro.de um.
Sind Sie am Kauf der Domain
freies-versicherungsbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freies-versicherungsbüro.de kaufen?
Was ist die AHV pflichtige Lohnsumme?
Was ist die AHV pflichtige Lohnsumme? Die AHV pflichtige Lohnsumme bezeichnet den Betrag, auf den die Beiträge zur Alters- und Hinterlassenenversicherung (AHV) berechnet werden. Sie umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, die in die AHV-Beitragspflicht fallen. Dazu gehören beispielsweise Löhne, Gehälter, Boni und Provisionen. Die AHV pflichtige Lohnsumme dient als Grundlage für die Berechnung der Beiträge zur AHV und anderen Sozialversicherungen. Es ist wichtig, die AHV pflichtige Lohnsumme korrekt zu ermitteln, um die Beiträge ordnungsgemäß zu entrichten und Ansprüche auf Leistungen aus der AHV zu sichern. **
Welches ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist das Einkommen, auf das Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst in der Regel alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie beispielsweise Löhne, Gehälter, Boni und Provisionen. Auch gewisse Nebeneinkünfte wie beispielsweise Gratifikationen oder Sachleistungen können zum AHV-pflichtigen Einkommen zählen. Selbständige Erwerbstätige müssen ihr Einkommen selbst deklarieren und Beiträge zur AHV leisten. Es ist wichtig, das AHV-pflichtige Einkommen korrekt anzugeben, da dies die Höhe der späteren AHV-Rente beeinflusst. **

Ähnliche Suchbegriffe für Pflichtige
Top-Angebote
Produkte zum Begriff Pflichtige:
-
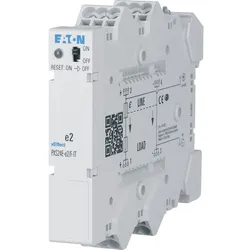
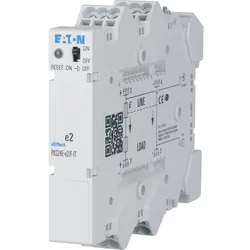
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist das AHV pflichtige Jahreseinkommen?
Das AHV pflichtige Jahreseinkommen ist das Einkommen, das für die Berechnung der Beiträge zur Alters- und Hinterlassenenversicherung (AHV) herangezogen wird. Es umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie zum Beispiel Löhne, Gehälter, Boni und Provisionen. Auch Einkommen aus selbständiger Erwerbstätigkeit kann unter bestimmten Voraussetzungen zum AHV pflichtigen Jahreseinkommen zählen. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber getragen werden. Das AHV pflichtige Jahreseinkommen wird jährlich neu festgelegt und unterliegt bestimmten Höchstgrenzen. **
-
Wie hoch ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist der Betrag, auf den Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst alle Einkommensarten, die gemäss AHV-Gesetzgebung der Beitragspflicht unterliegen, wie beispielsweise Löhne, Gehälter, Honorare, aber auch gewisse Einkünfte aus Selbständigkeit. Die Höhe des AHV-pflichtigen Einkommens variiert je nach Art der Einkünfte und kann durch verschiedene Faktoren beeinflusst werden. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber geleistet werden. In der Schweiz gibt es klare Regelungen dazu, wie das AHV-pflichtige Einkommen berechnet wird und welche Einkommensbestandteile davon erfasst werden. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **

Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
Top-Angebote
Produkte zum Begriff Pflichtige:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die AHV pflichtige Lohnsumme?
Was ist die AHV pflichtige Lohnsumme? Die AHV pflichtige Lohnsumme bezeichnet den Betrag, auf den die Beiträge zur Alters- und Hinterlassenenversicherung (AHV) berechnet werden. Sie umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, die in die AHV-Beitragspflicht fallen. Dazu gehören beispielsweise Löhne, Gehälter, Boni und Provisionen. Die AHV pflichtige Lohnsumme dient als Grundlage für die Berechnung der Beiträge zur AHV und anderen Sozialversicherungen. Es ist wichtig, die AHV pflichtige Lohnsumme korrekt zu ermitteln, um die Beiträge ordnungsgemäß zu entrichten und Ansprüche auf Leistungen aus der AHV zu sichern. **
-
Welches ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist das Einkommen, auf das Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst in der Regel alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie beispielsweise Löhne, Gehälter, Boni und Provisionen. Auch gewisse Nebeneinkünfte wie beispielsweise Gratifikationen oder Sachleistungen können zum AHV-pflichtigen Einkommen zählen. Selbständige Erwerbstätige müssen ihr Einkommen selbst deklarieren und Beiträge zur AHV leisten. Es ist wichtig, das AHV-pflichtige Einkommen korrekt anzugeben, da dies die Höhe der späteren AHV-Rente beeinflusst. **
-
Was ist das AHV pflichtige Jahreseinkommen?
Das AHV pflichtige Jahreseinkommen ist das Einkommen, das für die Berechnung der Beiträge zur Alters- und Hinterlassenenversicherung (AHV) herangezogen wird. Es umfasst alle Einkünfte aus unselbständiger Erwerbstätigkeit, wie zum Beispiel Löhne, Gehälter, Boni und Provisionen. Auch Einkommen aus selbständiger Erwerbstätigkeit kann unter bestimmten Voraussetzungen zum AHV pflichtigen Jahreseinkommen zählen. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber getragen werden. Das AHV pflichtige Jahreseinkommen wird jährlich neu festgelegt und unterliegt bestimmten Höchstgrenzen. **
-
Wie hoch ist das AHV pflichtige Einkommen?
Das AHV-pflichtige Einkommen ist der Betrag, auf den Beiträge zur Alters- und Hinterlassenenversicherung (AHV) erhoben werden. Es umfasst alle Einkommensarten, die gemäss AHV-Gesetzgebung der Beitragspflicht unterliegen, wie beispielsweise Löhne, Gehälter, Honorare, aber auch gewisse Einkünfte aus Selbständigkeit. Die Höhe des AHV-pflichtigen Einkommens variiert je nach Art der Einkünfte und kann durch verschiedene Faktoren beeinflusst werden. Es dient als Grundlage für die Berechnung der AHV-Beiträge, die sowohl vom Arbeitnehmer als auch vom Arbeitgeber geleistet werden. In der Schweiz gibt es klare Regelungen dazu, wie das AHV-pflichtige Einkommen berechnet wird und welche Einkommensbestandteile davon erfasst werden. **
Ähnliche Suchbegriffe für Pflichtige
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.