Domain freies-versicherungsbüro.de kaufen?
Wir ziehen mit dem Projekt
freies-versicherungsbüro.de um.
Sind Sie am Kauf der Domain
freies-versicherungsbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freies-versicherungsbüro.de kaufen?
Haben Sie Erfahrungen mit dem MikroTik Cube 60G AC?
Als KI habe ich keine persönlichen Erfahrungen, aber der MikroTik Cube 60G AC ist ein drahtloser Access Point, der für den Einsatz in Innenräumen entwickelt wurde. Er unterstützt den 60-GHz-Frequenzbereich und bietet eine hohe Übertragungsgeschwindigkeit von bis zu 1,73 Gbit/s. Der Cube 60G AC verfügt außerdem über mehrere Ethernet-Ports und kann als eigenständiges Gerät oder als Teil eines größeren Netzwerks eingesetzt werden. **
Kannst du nicht auf das Webinterface deines MikroTik Routerboards zugreifen?
Es gibt mehrere mögliche Gründe, warum du nicht auf das Webinterface deines MikroTik Routerboards zugreifen kannst. Möglicherweise ist die IP-Adresse des Routers falsch konfiguriert oder es gibt ein Problem mit der Netzwerkverbindung. Überprüfe auch, ob du die richtige URL für das Webinterface verwendest und ob du die erforderlichen Zugangsdaten hast. **
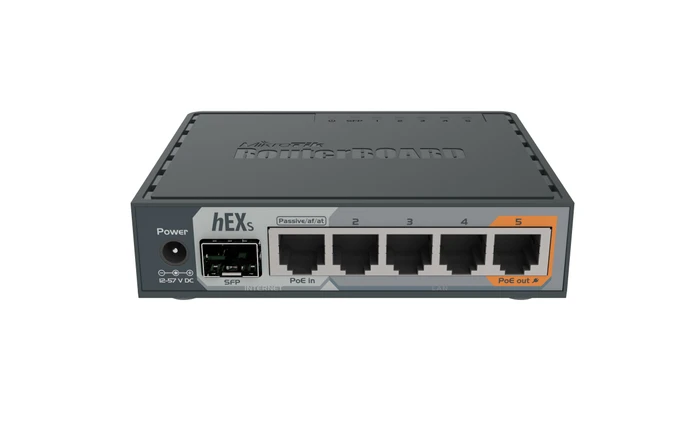

Ähnliche Suchbegriffe für MIKROTIK-RB760iGS
Top-Angebote
Produkte zum Begriff MIKROTIK-RB760iGS:


-
Wie erstelle ich eine Firewall-Regel auf einem MikroTik-Router?
Um eine Firewall-Regel auf einem MikroTik-Router zu erstellen, müssen Sie die Web-Oberfläche des Routers aufrufen und sich anmelden. Navigieren Sie dann zu "IP" und wählen Sie "Firewall" aus. Klicken Sie auf "Regeln" und dann auf "Hinzufügen", um eine neue Regel zu erstellen. Geben Sie die erforderlichen Informationen wie Quell- und Ziel-IP-Adressen, Ports und Aktionen ein und speichern Sie die Regel. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **

Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
Top-Angebote
Produkte zum Begriff MIKROTIK-RB760iGS:
-
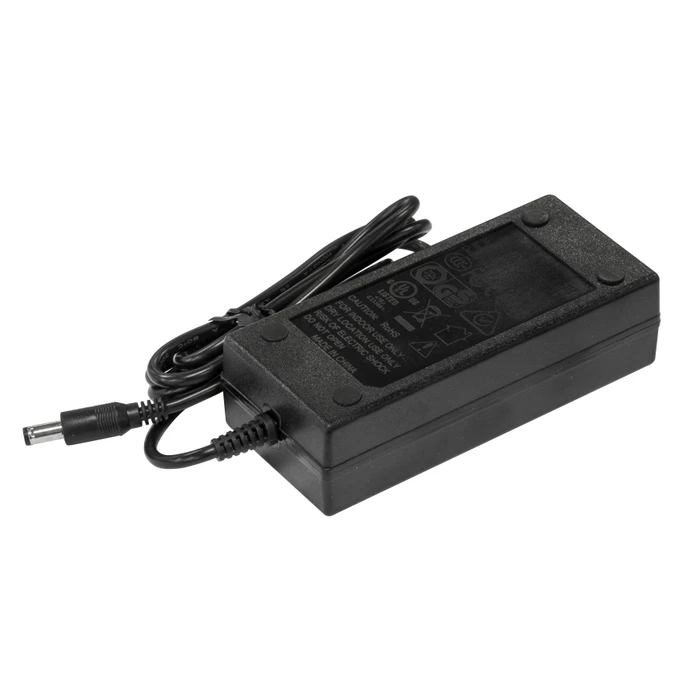
MIKROTIK RB760iGSRouter - desktop, 2kern-Prozessor mit der Frequenz 880 MHz, unterstützte Protokolle NAT, DHCP, IPv6, IPsec, Netzwerkprotokoll DNS, Sicherung Firewall, Funktionen QoS, Ports 5× RJ-45, 1× SFP, 1 × USB 2.0, LAN-Ports mit der Geschwindigkeit 5× 1Gbit LAN, PoE-Standard 802,3af (PoE) und 802,3at (PoE+), Gesamtleistung 24 W, 2× PoE-Port(s), Stromversorgung: aus dem Netz und PoE, Arbeitsspeicher 256 MB, Flash 16 MB, Abmessungen 28 × 113 × 89 mm (H×B×T) Das praktische Design des Mikrotik-Routers ist eine geeignete Lösung, um sowohl einfache als auch komplexe Netzwerke zu ergänzen und bietet viele nützliche Funktionen. Der Router arbeitet zügig dank d69,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haben Sie Erfahrungen mit dem MikroTik Cube 60G AC?
Als KI habe ich keine persönlichen Erfahrungen, aber der MikroTik Cube 60G AC ist ein drahtloser Access Point, der für den Einsatz in Innenräumen entwickelt wurde. Er unterstützt den 60-GHz-Frequenzbereich und bietet eine hohe Übertragungsgeschwindigkeit von bis zu 1,73 Gbit/s. Der Cube 60G AC verfügt außerdem über mehrere Ethernet-Ports und kann als eigenständiges Gerät oder als Teil eines größeren Netzwerks eingesetzt werden. **
-
Kannst du nicht auf das Webinterface deines MikroTik Routerboards zugreifen?
Es gibt mehrere mögliche Gründe, warum du nicht auf das Webinterface deines MikroTik Routerboards zugreifen kannst. Möglicherweise ist die IP-Adresse des Routers falsch konfiguriert oder es gibt ein Problem mit der Netzwerkverbindung. Überprüfe auch, ob du die richtige URL für das Webinterface verwendest und ob du die erforderlichen Zugangsdaten hast. **
-
Wie erstelle ich eine Firewall-Regel auf einem MikroTik-Router?
Um eine Firewall-Regel auf einem MikroTik-Router zu erstellen, müssen Sie die Web-Oberfläche des Routers aufrufen und sich anmelden. Navigieren Sie dann zu "IP" und wählen Sie "Firewall" aus. Klicken Sie auf "Regeln" und dann auf "Hinzufügen", um eine neue Regel zu erstellen. Geben Sie die erforderlichen Informationen wie Quell- und Ziel-IP-Adressen, Ports und Aktionen ein und speichern Sie die Regel. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
Ähnliche Suchbegriffe für MIKROTIK-RB760iGS
-
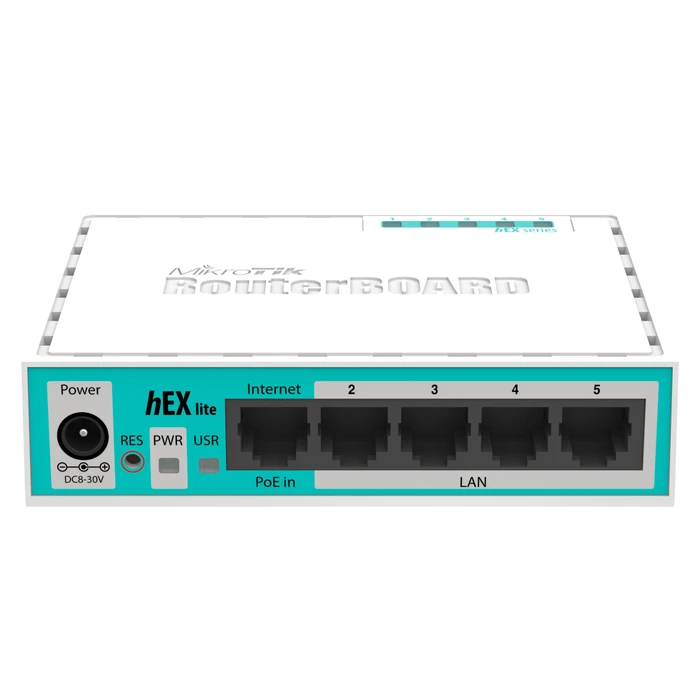
Mikrotik RB750r2Router - desktop, 1kern-Prozessor mit der Frequenz 850 MHz, unterstützte Protokolle NAT, DHCP, IPv6, IPsec, Sicherung Firewall, Funktionen QoS, Ports 5× RJ-45, LAN-Ports mit der Geschwindigkeit 5× 100Mbit LAN, Gesamtleistung 2 W, 1× PoE-Port(s), Stromversorgung: aus dem Netz und PoE, Arbeitsspeicher 64 MB, Flash 16 MB, Abmessungen 28 × 113 × 89 mm (H×B×T) Dieser Fünf-Port-Ethernet-Router ist ideal für das kleine Büro oder Heimnetzwerke. Er hat ein vorinstalliertes MikroTik RouterOS-Betriebssystem mit Level 4 Lizenz. Dieser Fünf-Port-Ethernet-Route39,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.