Domain freies-versicherungsbüro.de kaufen?
Wir ziehen mit dem Projekt
freies-versicherungsbüro.de um.
Sind Sie am Kauf der Domain
freies-versicherungsbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freies-versicherungsbüro.de kaufen?
Was ist Laubholz?
Laubholz ist eine Art von Holz, das von Laubbäumen stammt. Es zeichnet sich durch seine charakteristische Maserung und seine hohe Härte aus. Laubholz wird häufig für Möbel, Fußböden und andere hochwertige Holzprodukte verwendet. **
Was kostet ein SRM trocken gespaltenen Laubholz-Mix?
Der Preis für einen SRM (Schüttraummeter) trocken gespaltenen Laubholz-Mix kann je nach Region und Anbieter variieren. In der Regel liegt der Preis zwischen 60 und 100 Euro pro SRM. Es ist ratsam, sich bei verschiedenen Händlern nach aktuellen Preisen zu erkundigen. **
Ähnliche Suchbegriffe für Laubholz
Top-Angebote
Produkte zum Begriff Laubholz:
-
Lübzer Gastro-Holzkohle 15 kg, grobe Körnung Holzkohle mit hohem Brennwert, aus reinem Laubholz geköhlertDie Lübzer Gastro-Holzkohle wird aus reinem Laubholz ge- köhlert und hat eine extra große Körnung für eine perfekte Glut. Die Holzkohle verfügt über sehr gute Brenneigenschaften, eine gleichmäßige Glutverteilung und verbrennt ruhig mit geringer Rauchentwicklung. Diese Eigenschaften machen die Kohle zur perfekten Wahl für die Gastronomie und anspruchsvolle Hobbygriller. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.24,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
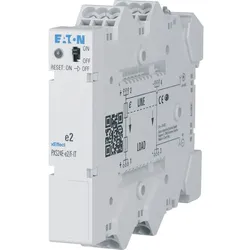
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie kann man Nadelholz und Laubholz anhand eines mikroskopischen Bildes einer Faser erkennen?
Nadelholz und Laubholz können anhand ihrer mikroskopischen Fasern unterschieden werden. Nadelholzfasern haben typischerweise eine längliche Form mit scharfen Enden, während Laubholzfasern kürzer und breiter sind und abgerundete Enden haben. Zudem weisen Nadelholzfasern oft Harzkanäle auf, die in Laubholzfasern nicht zu finden sind. **
-
Welche Verwendungsmöglichkeiten bietet Nadelholz und welche Vorteile hat es im Vergleich zu Laubholz?
Nadelholz wird häufig für den Bau von Möbeln, Holzkonstruktionen, Verpackungsmaterial und Papier verwendet. Es ist im Vergleich zu Laubholz preiswerter, leichter zu bearbeiten und verfügt über eine höhere Festigkeit. Nadelholz ist zudem aufgrund seiner natürlichen Harze widerstandsfähiger gegenüber Pilzen, Insekten und Witterungseinflüssen. **
-
Was sind die üblichen Anwendungsbereiche von Nadelholz und wie unterscheidet es sich von Laubholz?
Nadelholz wird häufig für den Bau von Möbeln, im Innenausbau und im Gartenbau verwendet. Es zeichnet sich durch eine hohe Festigkeit, Langlebigkeit und Witterungsbeständigkeit aus. Im Gegensatz zu Laubholz haben Nadelhölzer längere Fasern, sind leichter und haben eine charakteristische Maserung. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **

Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
Top-Angebote
Produkte zum Begriff Laubholz:
-
Holzkohle 10 kg, Favorit Qualitäts Grillholzkohle Holzkohle mit hohem Brennwert, aus reinem Laubholz geköhlertDie Holzkohle verfügt über sehr gute Brenneigenschaften, eine gleichmäßige Glutverteilung und verbrennt ruhig mit geringer Rauchentwicklung. Diese Eigenschaften machen die Kohle zur perfekten Wahl für die Gastronomie und anspruchsvolle Hobbygriller. Achtung: Es handelt sich hier um ein Naturprodukt. Füllmenge und Gewicht unterliegen natürlichen Schwankungen! Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.14,98 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Lübzer Gastro-Holzkohle 15 kg, grobe Körnung Holzkohle mit hohem Brennwert, aus reinem Laubholz geköhlertDie Lübzer Gastro-Holzkohle wird aus reinem Laubholz ge- köhlert und hat eine extra große Körnung für eine perfekte Glut. Die Holzkohle verfügt über sehr gute Brenneigenschaften, eine gleichmäßige Glutverteilung und verbrennt ruhig mit geringer Rauchentwicklung. Diese Eigenschaften machen die Kohle zur perfekten Wahl für die Gastronomie und anspruchsvolle Hobbygriller. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.24,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Laubholz?
Laubholz ist eine Art von Holz, das von Laubbäumen stammt. Es zeichnet sich durch seine charakteristische Maserung und seine hohe Härte aus. Laubholz wird häufig für Möbel, Fußböden und andere hochwertige Holzprodukte verwendet. **
-
Was kostet ein SRM trocken gespaltenen Laubholz-Mix?
Der Preis für einen SRM (Schüttraummeter) trocken gespaltenen Laubholz-Mix kann je nach Region und Anbieter variieren. In der Regel liegt der Preis zwischen 60 und 100 Euro pro SRM. Es ist ratsam, sich bei verschiedenen Händlern nach aktuellen Preisen zu erkundigen. **
-
Wie kann man Nadelholz und Laubholz anhand eines mikroskopischen Bildes einer Faser erkennen?
Nadelholz und Laubholz können anhand ihrer mikroskopischen Fasern unterschieden werden. Nadelholzfasern haben typischerweise eine längliche Form mit scharfen Enden, während Laubholzfasern kürzer und breiter sind und abgerundete Enden haben. Zudem weisen Nadelholzfasern oft Harzkanäle auf, die in Laubholzfasern nicht zu finden sind. **
-
Welche Verwendungsmöglichkeiten bietet Nadelholz und welche Vorteile hat es im Vergleich zu Laubholz?
Nadelholz wird häufig für den Bau von Möbeln, Holzkonstruktionen, Verpackungsmaterial und Papier verwendet. Es ist im Vergleich zu Laubholz preiswerter, leichter zu bearbeiten und verfügt über eine höhere Festigkeit. Nadelholz ist zudem aufgrund seiner natürlichen Harze widerstandsfähiger gegenüber Pilzen, Insekten und Witterungseinflüssen. **
Ähnliche Suchbegriffe für Laubholz
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die üblichen Anwendungsbereiche von Nadelholz und wie unterscheidet es sich von Laubholz?
Nadelholz wird häufig für den Bau von Möbeln, im Innenausbau und im Gartenbau verwendet. Es zeichnet sich durch eine hohe Festigkeit, Langlebigkeit und Witterungsbeständigkeit aus. Im Gegensatz zu Laubholz haben Nadelhölzer längere Fasern, sind leichter und haben eine charakteristische Maserung. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.