Domain freies-versicherungsbüro.de kaufen?
Wir ziehen mit dem Projekt
freies-versicherungsbüro.de um.
Sind Sie am Kauf der Domain
freies-versicherungsbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freies-versicherungsbüro.de kaufen?
Kannst du bitte in einfachen Worten erklären, was Remanenz und Degression bedeuten?
Remanenz bezieht sich auf die Eigenschaft eines Materials, eine magnetische Ladung auch nach dem Entfernen eines äußeren Magnetfeldes zu behalten. Es ist vergleichbar mit dem "Gedächtnis" eines Magneten. Degression hingegen bezieht sich auf eine Abnahme der Leistung oder Effizienz im Laufe der Zeit. Es wird oft verwendet, um den Rückgang der Leistung von Batterien oder anderen elektronischen Geräten zu beschreiben. **
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **

Ähnliche Suchbegriffe für Remanenz
Top-Angebote
Produkte zum Begriff Remanenz:
-
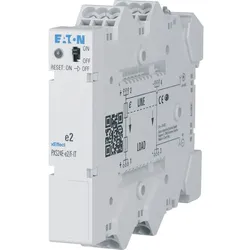
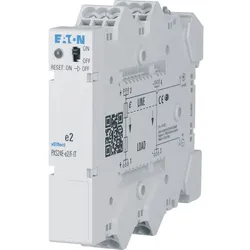
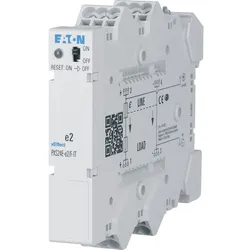
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **

Wie werden Prämien für Versicherungen berechnet und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren berechnet, darunter das Risiko des Versicherten, die Deckungssumme, die Vertragslaufzeit und die Art der Versicherung. Auch persönliche Daten wie Alter, Geschlecht, Gesundheitszustand und Beruf können eine Rolle spielen. Zudem berücksichtigen Versicherungsunternehmen auch externe Faktoren wie die allgemeine wirtschaftliche Lage und Schadensstatistiken. **
Wie werden Prämien für Versicherungen kalkuliert und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme kalkuliert. Zudem fließen statistische Daten, Risikoeinschätzungen und Erfahrungswerte der Versicherungsgesellschaften in die Berechnung mit ein. Je höher das Risiko für die Versicherung, desto höher fällt in der Regel die Prämie aus. **
Top-Angebote
Produkte zum Begriff Remanenz:
-
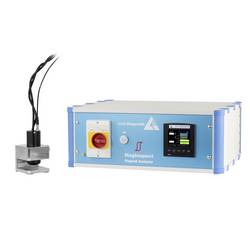
PCE Instruments MAGNET-ANALYSATOR LM-MAGINSPECT Remanenz Br Koerzitivfeldstärke I_Hc Sättigungsmagnetisierung (Ms)Magnet-Analysator (Permagraph), ein kostengünstiges Prüfgerät zur Messung der Hysteresekurve von hartmagnetischen Werkstoffen, bietet eine hohe Genauigkeit der Messung und ist in seiner Präzision nahezu vergleichbar mit einem Permagraph. Besonders geeignet ist MagInspect zur Untersuchung von permanentmagnetischen Werkstoffen wie Magnetmaterialien aus AlNiCo, Ferrit, SmCo oder Neodym. Es bietet eine präzise Messung der Hysteresekurve und unterstützt die Werkstoffprüfung und Materialanalyse dieser spezialisierten Magnetmaterialien. Der Magnet-Analysator (Permagraph) kann einen Permagraphen ersetzen, der die magnetischen Eigenschaften von Werkstoffen bestimmt. Des Weiteren ist MagInspect ein bezahlbares und einfach zu bedienendes Prüfgerät, das mit einem Impulsverfahren die Magnetisier- und Entmagnetisierkurve aufzeichnen kann. Steuergerät und externe Impuls-Messsonde sind mit innovativer Messelektronik ausgestattet, die eine präzise und zuverlässige Messung der Magnetisier- und Entmagnetisierkurve ermöglicht. Ein besonderer Vorteil von MagInspect ist, dass die Geometrie des zu messenden Objektes weitgehend frei ist, während bei der Messung mit einem Permagraph spezielle Magnetgeometrien erforderlich sind. Typische Anwendungsbereiche von MagInspect sind: - Materialprüfung und Qualitätskontrolle - Bestimmung der magnetischen Eigenschaften von Werkstoffen - Forschung und Entwicklung - Untersuchung neue Materialien/Legierungen auf magnetische Eigenschaften - Produktionskontrolle - Überwachung der Magnetisierung von Bauteilen während der Herstellung - Dokumentation - Aufnahme der Hysteresekurve in der Magnetherstellung Messparameter bei MagInspect: - Koerzitivfeldstärke (I_Hc): notwendige magnetische Feldstärke, um die Magnetisierung eines Materials auf zu reduzieren - Remanenz (Br): Restmagnetisierung, die in einem Material verbleibt, nachdem das externe Magnetfeld entfernt wurde - Sättigungsmagnetisierung (Ms): Maximale erreichbare Magnetisierung eines Materials - Hystereseschleife: Kurve, stellt die Beziehung zwischen Magnetfeldstärke und Magnetisierung dar Die Impuls-Messsonde ist mit einer eingebauten Hallsonde ausgestattet, die über eine neu entwickelte Messelektronik verfügt. Diese kann mit einer Frequenz von bis zu 10 KHz die Messwerte der Hallsonde sehr genau mit einem 16-bit A/D-Wandler aufnehmen. Gleichzeitig ist eine Magnetisier- und Entmagnetisier-Punktspule eingebaut, die die Magnetisier- und Entmagnetisierimpulse erzeugt. Das Steuergerät generiert die einzelnen Impulse, während die Messelektronik der Sonde die magnetische Spitzenfeldstärke (H-Wert) und den Flusswert (B-Wert) des Magnetmaterials präzise erfasst. Der komplette Messablauf erfolgt automatisch, wobei je 10-13 Impulse für den Magnetisiervorgang und den Entmagnetisiervorgang erzeugt werden. Im Steuergerät kann das Magnetmaterial ausgewählt werden, um die richtigen Paramenter zu verwenden. Das Steuergerät generiert auf Basis der einzelnen H- und B-Werte die Hysteresekurve in Einzelschritten, die auf dem Farbdisplay angezeigt wird. Die Koerzitivkraft IHcI_HcIHc und die Remanenz BrB_rBr sind direkte Ergebnisse der Hysteresekurve und liefern wichtige Informationen zur magnetischen Materialanalyse und Werkstoffprüfung. Nach Ende des gesamten Ablaufs kann eine Übertragung der Werte nach Microsoft Excel erfolgen. Microsoft Excel bietet die Importfunktion DataStreamer, die es ermöglicht, Daten direkt vom Steuergerät zu übernehmen. Eine mathematische Spline-Funktion, die in einem Excel-Makro implementiert ist, berechnet und zeigt eine präzise Hysteresekurve an. Schnellverfahren zur Bestimmung des I_Hc- und Br- Wertes ohne Hysteresekurve im Manuell-Modus Der Magnet-Analysator (Permagraph) bietet zusätzlich die Möglichkeit eines Schnellverfahrens zum Vergleich der Hc-Werte eines Materials zur Qualitätsprüfung in der Serie. Dieses Verfahren ermöglicht eine effiziente und präzise Werkstoffprüfung in der Fertigung, um die magnetischen Eigenschaften von Materialien schnell17865,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kannst du bitte in einfachen Worten erklären, was Remanenz und Degression bedeuten?
Remanenz bezieht sich auf die Eigenschaft eines Materials, eine magnetische Ladung auch nach dem Entfernen eines äußeren Magnetfeldes zu behalten. Es ist vergleichbar mit dem "Gedächtnis" eines Magneten. Degression hingegen bezieht sich auf eine Abnahme der Leistung oder Effizienz im Laufe der Zeit. Es wird oft verwendet, um den Rückgang der Leistung von Batterien oder anderen elektronischen Geräten zu beschreiben. **
-
Was sind die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag?
Die Voraussetzungen für die Zahlung von Prämien in einem Versicherungsvertrag sind, dass der Vertrag rechtsgültig abgeschlossen wurde, die vereinbarten Prämienzahlungen fristgerecht erfolgen und der Versicherungsnehmer keine Vertragsverletzungen begeht. Zudem müssen die versicherten Risiken eintreten, damit die Versicherung die vereinbarten Leistungen erbringt. **
-
Wie können Prämienzahlungen in einem Versicherungsvertrag vereinbart werden? Was sind die üblichen Zahlungsmodalitäten für Prämien?
Prämienzahlungen in einem Versicherungsvertrag können durch monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungen vereinbart werden. Die üblichen Zahlungsmodalitäten für Prämien sind Lastschrifteinzug, Überweisung oder Kreditkartenzahlung. Es ist wichtig, die vereinbarten Zahlungsfristen einzuhalten, um den Versicherungsschutz aufrechtzuerhalten. **
-
Welche Arten von Versicherungsbedingungen sind für Privatpersonen und Unternehmen üblich und wie können diese Bedingungen im Schadensfall interpretiert werden?
Für Privatpersonen sind Haftpflicht-, Hausrat- und Krankenversicherungen üblich, während Unternehmen oft Betriebs-, Haftpflicht- und Sachversicherungen abschließen. Im Schadensfall werden die Versicherungsbedingungen herangezogen, um festzustellen, ob der Schaden gedeckt ist und in welcher Höhe die Versicherung leistet. Die genaue Interpretation hängt von den individuellen Vertragsbedingungen ab und sollte im Zweifelsfall mit einem Versicherungsberater geklärt werden. **
Ähnliche Suchbegriffe für Remanenz
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Welche wichtigen Punkte sollten bei der Prüfung von Versicherungsbedingungen beachtet werden, um die Deckung und Leistungen im Schadensfall zu verstehen?
1. Die versicherten Risiken und Ausschlüsse sollten genau geprüft werden, um zu verstehen, welche Schäden abgedeckt sind. 2. Die Höhe der Versicherungssumme und eventuelle Selbstbeteiligungen sind wichtige Faktoren, die im Schadensfall Auswirkungen haben. 3. Auch die Leistungen im Schadensfall, wie beispielsweise die Art der Schadensregulierung und die Fristen für die Meldung von Schäden, sollten genau geprüft werden. **
-
Wie werden Prämien für Versicherungen berechnet und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren berechnet, darunter das Risiko des Versicherten, die Deckungssumme, die Vertragslaufzeit und die Art der Versicherung. Auch persönliche Daten wie Alter, Geschlecht, Gesundheitszustand und Beruf können eine Rolle spielen. Zudem berücksichtigen Versicherungsunternehmen auch externe Faktoren wie die allgemeine wirtschaftliche Lage und Schadensstatistiken. **
-
Wie werden Prämien für Versicherungen kalkuliert und welche Faktoren spielen dabei eine Rolle?
Prämien für Versicherungen werden basierend auf verschiedenen Faktoren wie Alter, Gesundheitszustand, Beruf, Wohnort und Versicherungssumme kalkuliert. Zudem fließen statistische Daten, Risikoeinschätzungen und Erfahrungswerte der Versicherungsgesellschaften in die Berechnung mit ein. Je höher das Risiko für die Versicherung, desto höher fällt in der Regel die Prämie aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.